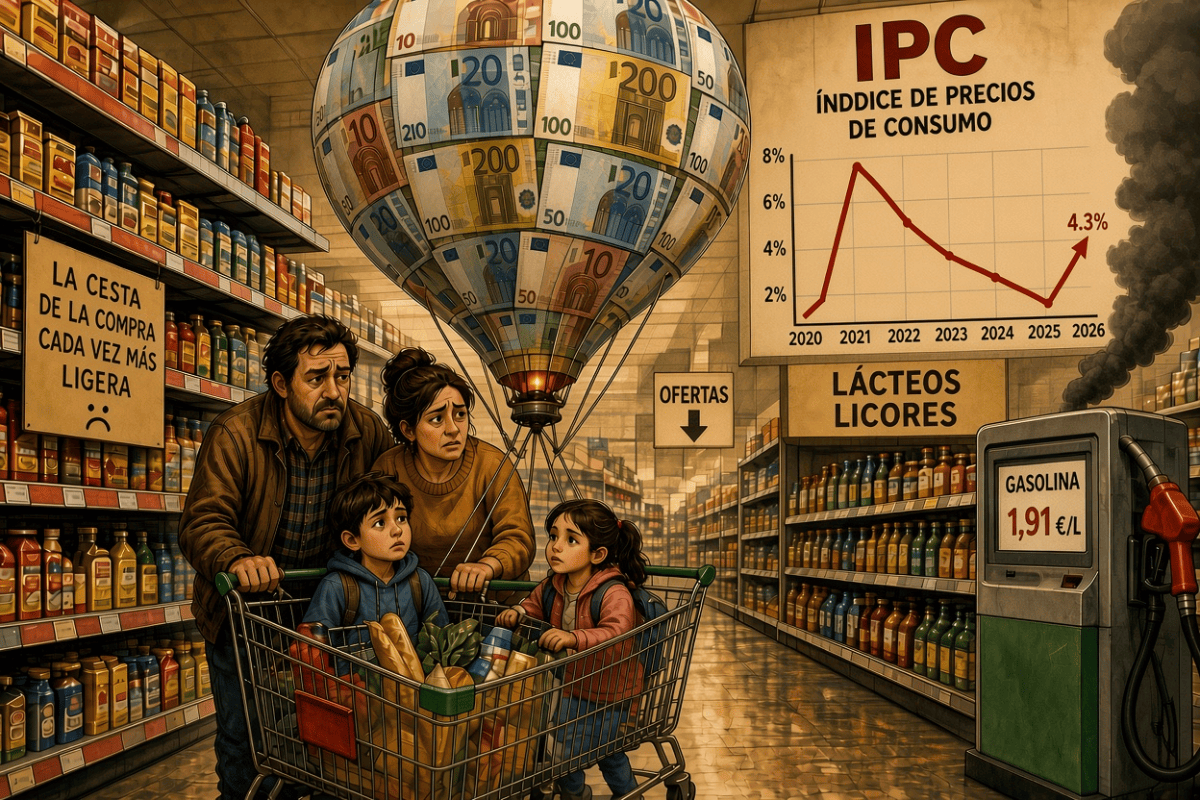
«La inflación es la forma de tributación que se puede imponer sin necesidad de legislación.» — Milton Friedman
Y vaya si se está imponiendo sin pedir permiso.
Cómo empezó el año (spoiler: con calma engañosa)
Diciembre de 2025 nos dejó un IPC moderado en el 2,9%, con Madrid haciendo de siempre —subiendo casi un punto por encima de la media, hasta el 3,7%— y Cataluña (2,5%) y Murcia (2,4%) portándose como el alumno tranquilo de la clase. La sensación era de «esto va encauzado». Ilusos.
Y luego llegó el verano a estropearlo todo
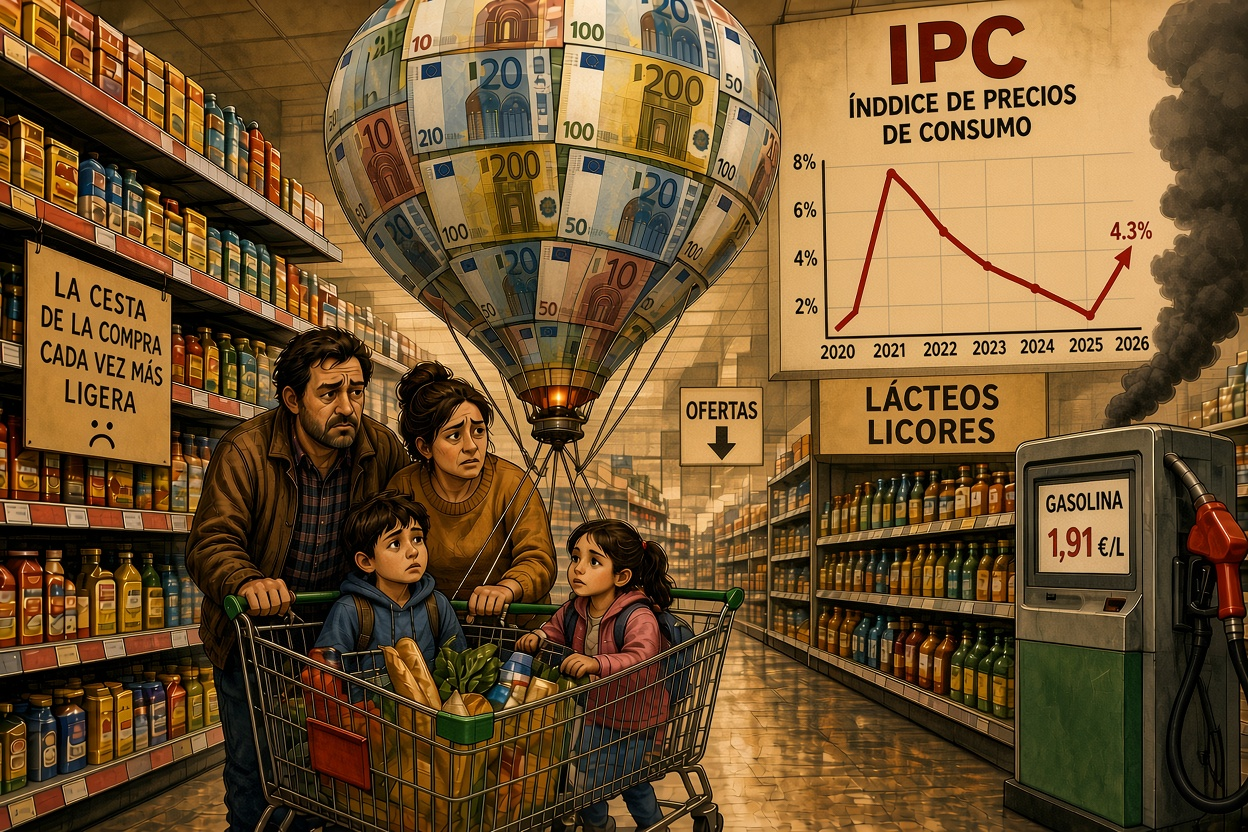
El dato preliminar de agosto fue un jarro de agua fría (o mejor dicho, un jarro de gasolina cara): el IPC repuntó hasta el +4,3%, por encima del +4,2% esperado y muy lejos del +3,6% anterior. Es decir, el mayor dato en tres años, empujado por los combustibles y por esa vieja conocida, la cesta de la compra.
La única nota sensata la puso la inflación subyacente —la que quita lo más volátil— que se moderó hasta el +2,9%. Traducción: gran parte del sofocón viene de la energía, no de un incendio generalizado. Un consuelo relativo, como que te digan que solo se ha estropeado el motor, no todo el coche.
Pronóstico hasta cierre de año
Aquí los expertos afinan el lápiz:
- Bankinter estima un IPC del +3,3% interanual para diciembre de 2026, y una subyacente cerrando el año en torno al +2,8%.
- El Banco de España ya había elevado en junio sus perspectivas hasta el 3,6% para este año.
- Y la Fundación BBVA avisó de que España se expone a una inflación del 4% a partir de agosto —predicción que, visto el 4,3% de agosto, se ganó el «os lo dije».
Escenario probable: un pico veraniego que debería ir cediendo hacia el otoño, con un cierre de 2026 en la horquilla del 3,3%–3,6%, siempre que la energía no vuelva a hacer de las suyas. Grandes certezas, ya ven.
¿Y esto qué le hace a la familia media?
Pues lo de siempre, pero con más énfasis: una alta inflación supone para las familias la pérdida de poder adquisitivo, especialmente en los hogares de menor renta. Traducido al idioma del súper:
- Cesta de la compra: los alimentos siguen tirando del IPC al alza. El famoso «he comprado lo mismo de siempre y me han cobrado el doble».
- Combustibles y energía: el gran villano del año. Y como la vivienda incluye electricidad, gas y suministros, cada subida energética se cuela directa en el recibo del hogar.
- El efecto acumulado: aunque la subyacente esté contenida, la percepción del bolsillo va por libre. Nadie paga sus facturas con «tasas interanuales moderadas».
Qué hacer si tu nómina no da para heroicidades
Vale, ya sabemos que 2026 nos ha salido caro. La pregunta del millón (que ahora vale como 950.000): ¿qué hace una familia normal, sin asesor patrimonial ni dinero escondido en Suiza? Pues esto:
1. Auditar el gasto antes de recortarlo. Antes de apretarse el cinturón a lo bruto, mira dónde se te escapa el dinero. Suscripciones fantasma, seguros duplicados, esa cuota del gimnasio al que fuiste dos veces en enero… El primer ahorro siempre está en lo que ni recordabas que pagabas.
2. La cesta de la compra, con estrategia militar. Marca blanca sin complejos, planificar el menú semanal para no improvisar (que improvisar en el súper es carísimo), y comprar con lista. La compra emocional a las ocho de la tarde con hambre es enemiga declarada de tu bolsillo.
3. Energía: la batalla del recibo. Como los combustibles y la energía han sido los villanos del año, aquí hay margen real: comparar tarifas eléctricas, ajustar la potencia contratada, mover consumos a tramos baratos y no calentar la casa como si fuera una sauna finlandesa. Pequeños gestos, factura más digna.
4. Proteger el colchón (aunque sea pequeño). Con la inflación comiéndose el poder adquisitivo, el dinero parado en la cuenta corriente pierde valor cada mes que pasa. No hace falta ser lobo de Wall Street: existen productos de bajo riesgo (cuentas remuneradas, depósitos, Letras del Tesoro) que al menos hacen que tu dinero corra un poco para no quedarse tan atrás.
5. Deuda: primero la cara. Si hay deudas, prioriza amortizar las de intereses más altos (tarjetas y créditos al consumo, esos vampiros). Y muchísimo cuidado con financiar el día a día a plazos: pagar la compra en cómodas cuotas es el camino corto a la incomodidad total.
6. El fondo de emergencia, ese gran olvidado. La recomendación clásica: entre 3 y 6 meses de gastos guardados para imprevistos. Sí, con la que está cayendo suena a broma, pero incluso una versión mini (un mes) te evita que un electrodoméstico roto se convierta en drama financiero.
7. Renegociar sin vergüenza. Hipoteca, seguros, internet, móvil… Llamar y pedir mejores condiciones no cuesta nada y a veces funciona sorprendentemente bien. La fidelidad, en este país, se premia poco; el que pregunta, paga menos.
La moraleja
2026 empezó fingiendo tranquilidad y se ha destapado como un año de precios nerviosos, con la energía marcando el compás y las familias marcando el paso… hacia atrás. La previsión razonable es una moderación gradual hacia diciembre, pero sin milagros.
No se trata de vivir con miedo ni de renunciar a todo, sino de gastar con cabeza y hacer que cada euro trabaje un poquito. La inflación no la controlamos nosotros, pero sí controlamos qué hacemos con lo que nos queda. Y eso, en tiempos raros, ya es casi un superpoder.
Como diría cualquiera con la nómina apretada: dadme menos gráficos y más rebajas de verdad.
Nota: este artículo ofrece información y recomendaciones de carácter general y no constituye asesoramiento financiero personalizado. Cada decisión sobre ahorro o inversión conviene ajustarla a la situación particular de cada familia.
 El Mundo del Trading en los Mercados Financieros
