Destacado

Rebote en Wall Street: semiconductores, Geopolítica y el Músculo de la Gran Banca


El mercado financiero nos ha recordado esta semana que, en el entorno actual, la volatilidad es la sombra de los récords.

Tras un inicio de semana eufórico que llevó a los índices a máximos históricos, vivimos dos días de corrección que se sintieron especialmente profundos por el contraste. Sin embargo, el jueves los toros volvieron a tomar el control.


¿Qué ha impulsado este giro al alza? No ha sido un solo factor, sino una combinación de resultados corporativos sólidos y movimientos estratégicos en el tablero geopolítico.

  1. El «Efecto Taiwán»: Semiconductores y Diplomacia
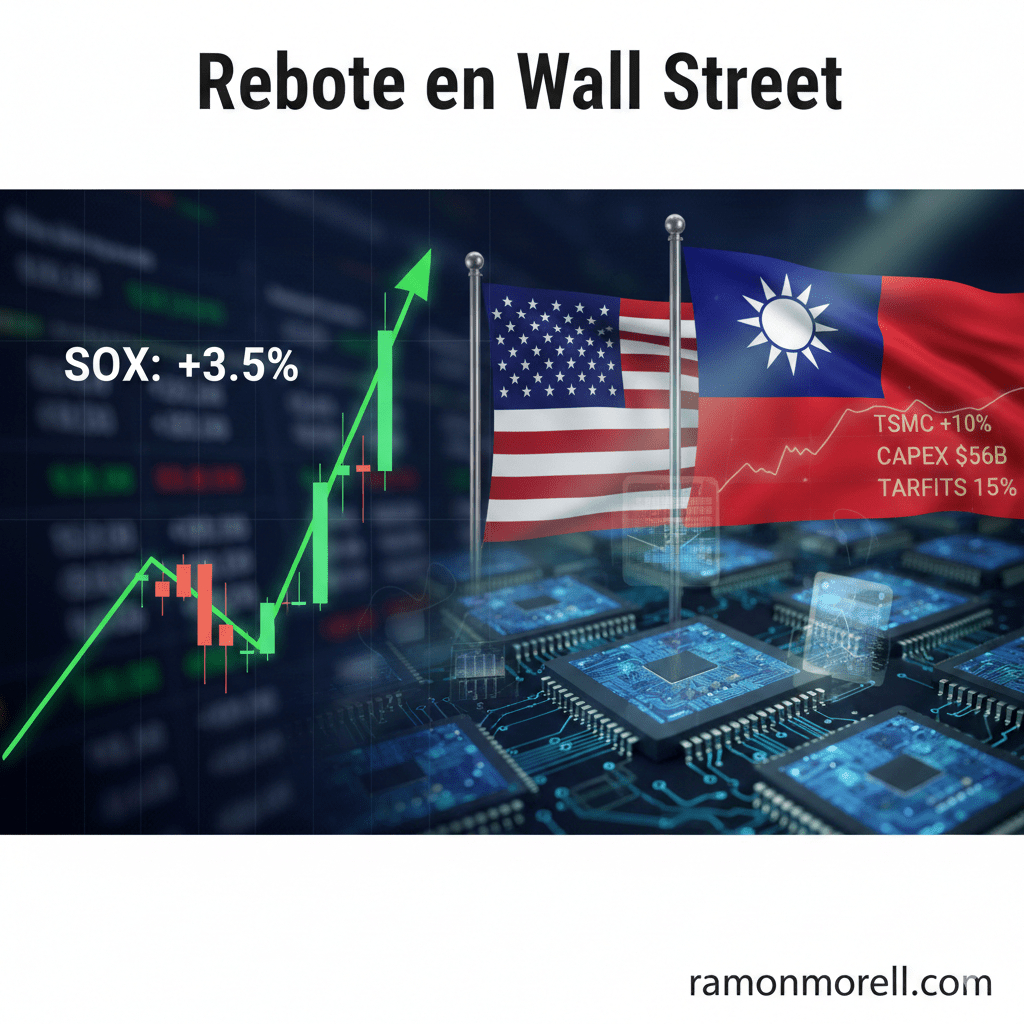
    El gran protagonista de la jornada ha sido Taiwan Semiconductor Manufacturing Co. (TSMC). Sus resultados del cuarto trimestre de 2025 no solo han superado las expectativas, sino que su anuncio de un gasto de capital (Capex) de 56.000 millones de dólares para 2026 ha actuado como una inyección de adrenalina para un sector tecnológico que empezaba a mostrar signos de fatiga.
    Pero la tecnología no viaja sola; viaja con la política. La administración estadounidense ha anunciado una actualización comercial clave: la reducción de los aranceles a Taiwán del 30% al 15%. A cambio, se espera una inversión directa de 250.000 millones de dólares y un aumento en la financiación. Este movimiento alivia las tensiones en la cadena de suministro de chips y refuerza la confianza en el sector de semiconductores, vital para la narrativa de la Inteligencia Artificial.
  2. La Banca de Inversión: Máquinas de generar ingresos
    Si el sector tecnológico puso el crecimiento, la banca puso la base. Los cinco grandes bancos de inversión cerraron un año histórico con unos ingresos por trading de 134.000 millones de dólares.
    Destaca especialmente Goldman Sachs, que ha establecido un récord en Wall Street al generar 4.310 millones de dólares en solo tres meses. Estos números sugieren que, a pesar de la incertidumbre macroeconómica, la actividad de mercado sigue siendo frenética y rentable para los creadores de mercado.
  3. Materias primas y Geopolítica: La calma del petróleo y la plata
    En el sector de las commodities, hemos visto movimientos interesantes a la baja:
  • Petróleo: Cayó un 4%, reaccionando a la aparente falta de intervención directa de EE. UU. en Irán. El mercado descuenta, por ahora, que el flujo de crudo no sufrirá interrupciones inminentes.
  • Plata: Retrocedió después de que la Casa Blanca decidiera no imponer aranceles a metales críticos, eliminando una presión alcista que se había estado gestando por temor a políticas proteccionistas.

La visión de la Fed y nuevos horizontes


En el plano institucional, Michael Barr (Gobernador de la Reserva Federal) mantuvo un discurso de continuidad, sin grandes sorpresas que alteraran el ánimo de los inversores.

Mientras tanto, en el frente internacional, surgen rumores sobre un posible acuerdo estratégico entre EE. UU. y Groenlandia, lo que abre una nueva dimensión en la búsqueda de recursos y posicionamiento ártico.


Conclusión para el inversor

Estamos ante un mercado que «compra» las caídas con rapidez, apoyado en unos beneficios empresariales que, de momento, justifican las valoraciones.

La clave para las próximas sesiones estará en ver si este optimismo en los semiconductores se traslada al resto de la «Big Tech» y cómo se digiere la hoja de ruta política en EE. UU., incluyendo los detalles del esperado Trump Care Plan.

El rebote del jueves es un alivio, pero en máximos históricos, la vigilancia debe ser extrema.
Informe matutino de mercados — Viernes 18 de septiembre de 2026


Buenos días. Son las 07:40 en Madrid, viernes de cierre semanal, y por fin tengo los titulares delante. Café doble, que hoy la cosa tiene enjundia: dos bancos centrales han enseñado los dientes en menos de 48 horas.

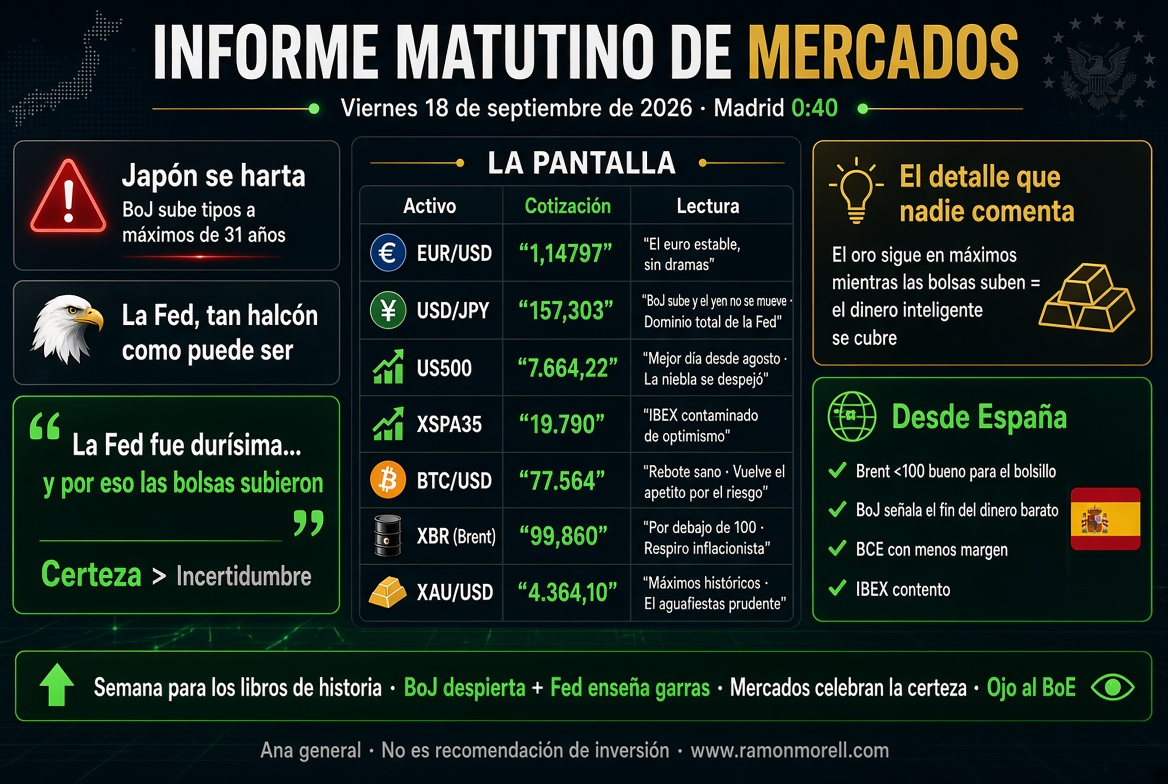
Informe matutino de mercados del 18 de septiembre de 2026, destacando el incremento de tipos en Japón y análisis de datos económicos actuales.

El titular de la madrugada: Japón se harta

El Banco de Japón ha subido tipos hasta máximos de 31 años, con los riesgos inflacionistas al alza. Léelo otra vez, porque es histórico. Hablamos del banco central que ha sido la Bella Durmiente de la política monetaria durante tres décadas, el paladín del dinero gratis, el que parecía que jamás despertaría. Pues se ha despertado, y con dolor de cabeza inflacionista.

Y aquí está lo curioso, mira la pantalla: el USD/JPY sigue clavado en 157,303. ¿Cómo? Japón sube tipos ¿y el yen no se fortalece? Pues por dos razones que conviene entender:

  1. El diferencial sigue siendo brutal. Aunque Japón suba, la Fed está en modo halcón total (ahora vamos con eso). La diferencia de tipos entre EE. UU. y Japón sigue siendo tan grande que el yen no encuentra alivio.
  2. El mercado ya lo descontaba. Cuando una subida se espera, el movimiento se produce antes del anuncio, no después. El clásico «compra con el rumor, vende con la noticia».

Mi lectura de economista: que ni siquiera una subida a máximos de 31 años consiga mover al yen te dice hasta qué punto la Fed domina el tablero global. El yen en 157 sigue siendo zona de vigilancia por posible intervención. Ojo.


El otro protagonista: la Fed, «as hawkish as it gets»

Los titulares lo dicen sin anestesia: «Wall Street sobre la subida de la Fed: tan halcón como puede ser» y «La Fed da un giro agresivo tras subir tipos». Es exactamente lo que analizábamos con el dot plot: tipos más altos, más tiempo, y un comité con las garras afiladas.

Pero atención al giro de guion que trae la sesión de hoy…


La reacción: el mercado decide que lo peor ya pasó

Aquí viene lo bueno, y lo que explica la pantalla verde de esta mañana. El titular clave es: «Las bolsas de EE. UU. firman su mejor día desde agosto, los bonos rebotan al disiparse la incertidumbre sobre la Fed».

Y esta es la gran paradoja que todo el mundo debería entender:

La Fed fue durísima… y por eso las bolsas subieron.

¿Contradictorio? Solo en apariencia. Lo que mató a los mercados las últimas semanas no era el miedo a tipos altos, sino la incertidumbre. El «no saber». Una vez la Fed puso las cartas boca arriba —»esto es lo que hay, tipos altos y punto»—, se despejó la niebla. Y a los mercados les da menos miedo una mala noticia clara que una duda eterna. Lo dice un titular sobre UBS en Investing.com: «La Fed sube tipos. ¿Por qué UBS no está preocupado por las bolsas?». Pues por esto: certeza > incertidumbre.

Miremos la pantalla con esta clave:

ActivoCotizaciónLectura con los titulares en la mano
EUR/USD1,14797El euro estable, sin dramas
USD/JPY157,303El BoJ sube y aun así el yen no se mueve — dominio total de la Fed
US500 (S&P 500)7664,22Mejor día desde agosto: la niebla se ha despejado
XSPA35 (IBEX 35)19790El IBEX se contagia del optimismo, firme en zona alta
BTC/USD77.564Rebote sano — vuelve el apetito por el riesgo
XBR (Brent)99,860Por debajo de 100: respiro para la inflación europea
XAU/USD (oro)4364,10Sigue potente — el único que no se cree del todo la fiesta

El detalle que casi nadie comenta

Fíjate en una cosa que se sale del guion feliz: el oro sigue en niveles elevados, aunque aún le faltan unos 1.200 puntos para llegar a sus máximos históricos (5.600) mientras las bolsas celebran su fiesta. Normalmente, cuando vuelve el apetito por el riesgo, el oro afloja. Hoy no. ¿Qué nos dice esto?

Que hay una parte del dinero —el llamado smart money, el dinero listo— que participa del rebote pero no se fía del todo. Compra acciones para no perderse la fiesta, pero mantiene el oro como póliza de seguro. Con dos bancos centrales subiendo tipos por inflación pegajosa en la misma semana, esa cautela tiene todo el sentido del mundo. El oro es el aguafiestas prudente de esta película.


¿Y a nosotros, desde España, cómo nos afecta?

Bajemos esto al terreno de andar por casa:

  • El Brent por debajo de 100 es la mejor noticia del día para tu bolsillo. Menos presión sobre la gasolina y sobre el IPC español, que buena falta nos hace tras el sofocón de agosto.
  • La subida del BoJ es una señal global: la era del dinero barato se acaba en todas partes, no solo en EE. UU. Mensaje para hipotecados y para quien piense pedir financiación: los tipos altos han venido para quedarse una temporada.
  • El BCE mira todo esto de reojo. Con la Fed dura y ahora Japón sumándose, Europa tiene menos margen para bajar tipos sin castigar al euro. Traducción: no esperes alivio rápido en las hipotecas de este lado del charco.
  • Bolsa española contenta: el IBEX en 19.790 se beneficia del clima de «ya sabemos a qué atenernos».

Ojo a lo que viene: el BoE en el punto de mira

Uno de los titulares avisa: «La Fed da un giro halcón tras subir tipos; el BoE, a la vista — qué mueve los mercados». Es decir, el Banco de Inglaterra es el próximo en el escenario. Después de ver a la Fed dura y al BoJ despertando, todos los ojos se posan en Londres. Si el BoE también saca el garrote, quedará confirmado que estamos en una oleada global de endurecimiento monetario. Marca la libra y el FTSE en tu radar.


La moraleja matutina

Semana para los libros de historia: el Banco de Japón despierta tras 31 años y la Fed enseña las garras, y aun así los mercados celebran porque prefieren una certeza incómoda a una duda eterna. La bolsa firma su mejor día desde agosto, el Brent nos regala un respiro inflacionista y el oro, en su papel de escéptico profesional, se niega a bajar recordándonos que la calma es reciente y frágil.

Para hoy: viernes de posible vencimiento de derivados (ojo a la volatilidad del cierre), yen en zona de vigilancia, el BoE en el horizonte y el oro como termómetro del miedo de fondo. Disfruta del verde, pero no te confíes: los bancos centrales siguen en guerra con la inflación, y esa batalla es larga.

Buen viernes y mejor fin de semana. Que los mercados descansan, pero la economía nunca duerme.


Aviso de rigor: análisis general de mercados con fines informativos, no recomendación de inversión. Los mercados suben, bajan y, sobre todo, se ríen de quien cree tenerlos controlados.